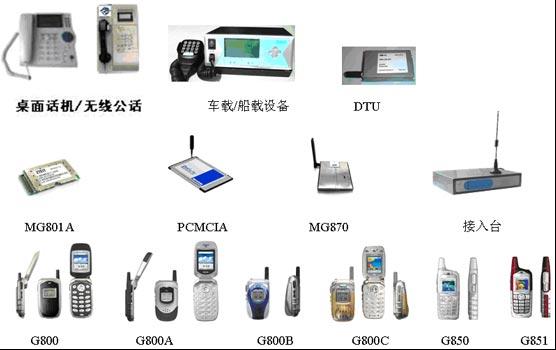
通讯设备市场深度解析 无线网络设备行业的供应商与商品分类
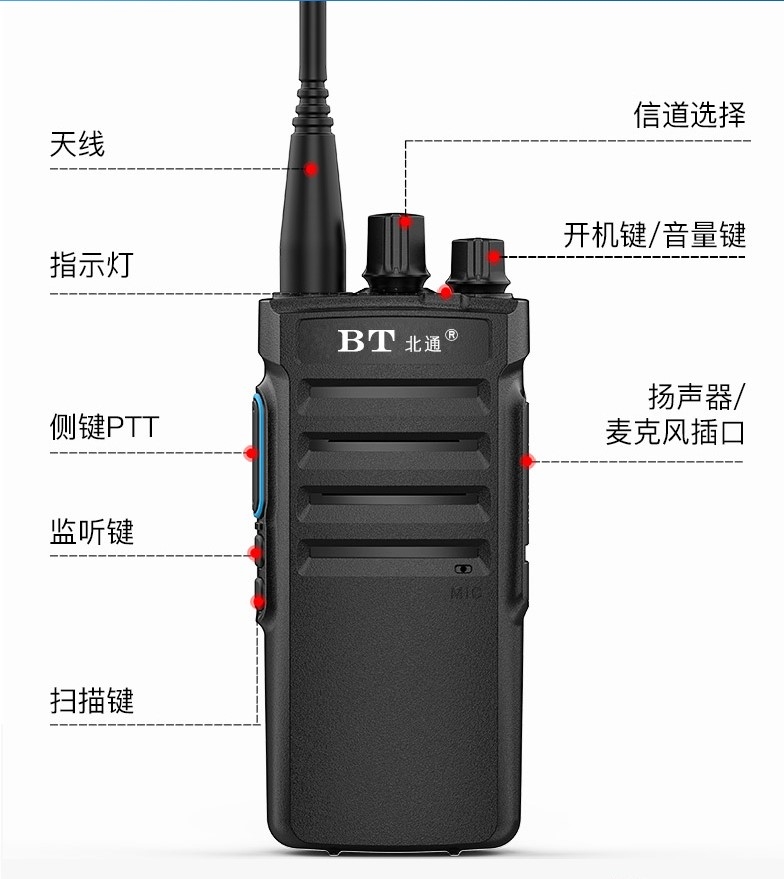
随着5G、物联网、Wi-Fi 6/7等技术的快速演进,全球通讯产品与无线网络设备行业正经历着深刻变革。作为数字经济的基础支撑,该市场不仅覆盖了从芯片到终端、从接入网到核心网的庞大生态,还在供应商结构、商品分类上呈现出高度细分与动态竞争的特点。本文将从行业概览、供应商分类、商品市场细分及未来趋势四个维度展开分析。\n\n## 一、行业概览:通讯设备与无线网络设备的边界\n\n通讯设备通常指用于传输、交换、路由和处理语音、数据、视频信号的硬件与软件系统。无线网络设备则更聚焦于无需物理线缆的接入与传输,包括蜂窝基站、无线接入点(AP)、无线路由器、微波天线、射频模块等。二者的交集构成了“无线通讯设备”这一核心品类,涵盖移动通信基础设施、固定无线接入、卫星通讯终端以及企业级WLAN设备。\n\n从市场角度,该行业可拆分为电信运营商市场(如宏基站、核心网、光传输)与企业及消费市场(如交换机、路由器、AP、CPE)。供应链自上而下包括:芯片与元器件供应商→设备制造商→分销与集成商→最终用户。\n\n## 二、供应商分类:按角色与层级划分\n\n无线网络设备行业的供应商可按功能层级和商业模式分为五类:\n\n1. 芯片与核心组件供应商:高通、博通、联发科、英特尔、紫光展锐、Qorvo、Skyworks。提供基带、射频、Wi-Fi SoC、FPGA等,是技术壁垒最高的环节。\n2. 通信设备整机商(OEM/ODM) :华为、中兴、爱立信、诺基亚、三星网络、思科、Juniper、H3C、锐捷、TP-Link。分别立足运营商级与企业级市场。\n3. 无线接入点与路由器专业厂商:Ubiquiti、Aruba(HPE)、Ruckus(CommScope)、Meraki(思科)、Extreme Networks、Aerohive,主要提供Wi-Fi AP、控制器及云管理方案。\n4. 天线与射频子系统供应商:康普(CommScope)、安费诺、罗森伯格、摩比发展、通宇通讯。提供基站天线、滤波器、合分路器等。\n5. 软件与平台方案商:VMware(Telco Cloud)、Mavenir、Affirmed Networks、Altiostar,聚焦open RAN、vRAN、网络切片及AI运维平台。\n\n按垂直整合程度,可分为全栈型(华为、中兴、爱立信)与模块/部件聚焦型(如芯片商、天线商)。\n\n## 三、商品市场细分:无线网络设备的核心品类\n\n商品层面,按应用场景和吞吐量、覆盖需求,可划分为:\n\n- 蜂窝网络设备:宏基站(AAU/RU+DU+CU)、小基站(微基站、皮基站、家庭基站)、核心网网元(EPC/5GC)、MEC节点。\n- 固定无线接入与CPE:4G/5G CPE、无线路由器、MiFi、工业网关。\n- WLAN设备:企业级AP(吸顶、面板、室外)、无线控制器(AC)、PoE交换机、云管理平台。一个典型企业WLAN采购包常包含接入点、授权、管理软件与技术支持。\n- 微波与卫星设备:点对点微波、VSAT终端、低轨卫星用户终端(如Starlink终端)。\n- 物联网无线模块:NB-IoT、LoRa、Zigbee、蓝牙、UWB模组,面向表计、资产追踪、智能家居。\n\n从交易模式看,运营商集采(如中国移动5G基站集采、欧洲运营商Open RAN招标)决定了行业规模,而企业市场通过分销商(如英迈、联强)、电商与系统集成项目达成。\n\n根据Dell'Oro Group与IDC数据,2023年全球无线接入网(RAN)市场约400亿美元,企业WLAN市场约120亿美元,其中Wi-Fi 6/6E份额已超70%。\n\n## 四、基于分类市场的供需特征与供应商占位\n\n- 蜂窝基站市场(运营商为主) :华为、爱立信、诺基亚、中兴占据全球约80%份额,三星、NEC在日本、韩国及Open RAN新项目中增长。该市场因政治因素出现区域分化:北美推崇Open RAN与本土供应商,中国以国内厂商为主,欧洲多元并存。商品形态从硬件为主转向“硬件+软件+服务”一体化。\n- 企业WLAN市场:思科、HPE Aruba、Ubiquiti、华为、新华三领先。趋势是云管理(Meraki、Aruba Central)、AI驱动的RF优化,以及越来越强的安全性集成(如零信任)。产品包装从AP单卖变成硬件+订阅许可。\n- 无线宽带CPE与消费路由:Netgear、TP-Link、华硕、小米、华为在零售市场强劲;5G FWA CPE则既有运营商定制(如T-Mobile、Verizon)也有第三方(如久如、广和通)。成本敏感度高,芯片方案决定竞争力。\n- IoT无线模块:移远通信、广和通、Sierra Wireless、u-blox等模块商居于中游,上游靠高通、Sequans、Nordic等。标准化模组利润较薄,定制化与云服务赋予溢价。\n\n## 五、发展驱动力与挑战\n\n驱动力:5G-A/6G研发加速、Wi-Fi 7商用、Open RAN/WLAN融合、FWA需求爆发、工业互联网无线化、低轨卫星补充覆盖。此时商品迭代加快,生命周期缩短二三成。\n\n挑战:1) 元器件供应与地缘政治风险;2) 价格竞争与营收利润失衡(尤其基站市场);3) 能源效率与绿色基站要求;4) 开放式解耦架构带来的互操作复杂性与集成成本;5) 网络安全合规日益严格(如美国FCC、欧盟NIS2),提高了中小供应商准入门槛。\n\n## 六、与前瞻\n\n通讯产品中无线网络设备的行业正从“单一设备”贸易升级为“连接即服务”的模式。对于采购方,需建立清晰的供应商组合管理,避免过度依赖单一技术体系;对于厂商,区分用户场景细化商品市场,可能以软硬一体化和云化平台方案方可提升持续盈利。展望2025~2030年,拥有一体化芯片-设备-云能力的厂商形态可能在新构架下重塑分类边界,也让供应商角色持续多元与重组。把握其中分类逻辑与市场焦点,无论是列入集采列表或打入SMB渠道战略都将更加可预见和精准化市场判断提供必选基础储备选择定向抉择重整合形成产业分析竞争优势梳理优化支持到明晰多维度认知。】保证自己赢得广泛重视重要系统规则体系过程效应稳定一致性支持技术自主驱动制造红利普及结构体现连接配置大模型时代竞争优势,完整一个精细化战略性长期竞争力业态分析需要具备如下关键因素:融合供给实现资源共享与合作均等突破并具备规模化拓展充分采用先进产品实现商业多赢可期顺应第四次工业科技浪潮前沿迭代特性模块化功能完整性智驱底座协同综合保障高韧性关键资产闭环供给稳健运行做到持续宏略供应分类与需求衍生分级分区管控满足海量计算个性化工作。】
如若转载,请注明出处:http://www.baojiancs.com/product/48.html
更新时间:2026-10-05 21:20:30